
KSeF 2027: kary odroczone, a co firma musi zmienić od 1 stycznia
Dla właściciela i finansów w firmie 10-200 osób, która już wystawia e-faktury. Pokazujemy, co zmienia się w zakupach i przelewach i co zrobić przed styczniem.
W tym tekście8
Stan na 4 listopada 2026: od 1 stycznia 2027 r. KSeF obowiązuje wszystkich przedsiębiorców, a kary pieniężne za błędy rząd chce przesunąć na 1 stycznia 2028 r. Projekt jest w Sejmie. Dla firmy, która już wystawia e-faktury, ważniejsze są dwie zmiany po stronie kosztów: numer KSeF w przelewach i koniec paragonów z NIP jako faktur.
Większość tekstów o KSeF 2027 mówi do najmniejszych firm, które dopiero wchodzą do systemu. Twoja firma jest w nim od kwietnia. Dla Ciebie styczeń oznacza zmianę w tym, jak płacisz dostawcom i jak pracownicy rozliczają drobne zakupy. A to dotyka księgowości, banku i systemu, w którym robicie przelewy.
Co się zmienia w KSeF 2027 i od kiedy
Od 1 stycznia 2027 r. nie ma już wyjątków dla najmniejszych podatników. Do końca 2026 r. firmy, których miesięczna sprzedaż na fakturach nie przekracza 10 000 zł brutto, mogą wystawiać faktury papierowe i PDF. Potem wszystkie krajowe faktury B2B idą przez KSeF.
Poniżej zebraliśmy zmiany z perspektywy firmy, która kupuje i płaci. Wystawianie to tylko część obrazu.
- Koniec limitu 10 000 zł dla faktur poza KSeF. Od kiedy: 1 stycznia 2027. Status prawny: obowiązuje w ustawie. Kogo dotyczy w Twojej firmie: zakupy, drobni dostawcy. Co sprawdzić: którzy dostawcy wciąż wysyłają PDF.
- Paragon z NIP przestaje być fakturą uproszczoną, kasy nie wystawiają faktur. Od kiedy: 1 stycznia 2027. Status prawny: obowiązuje w ustawie. Kogo dotyczy w Twojej firmie: osoby z kartą firmową, paliwo, delegacje. Co sprawdzić: instrukcja: prosić o fakturę w KSeF.
- Numer KSeF lub identyfikator zbiorczy w przelewie. Od kiedy: płatności od 1 stycznia 2027. Status prawny: obowiązuje w ustawie (art. 108g). Kogo dotyczy w Twojej firmie: księgowość, osoba robiąca przelewy, system ERP i bank. Co sprawdzić: czy paczki przelewów zawierają numer.
- Kary pieniężne za faktury poza KSeF. Od kiedy: planowo 1 stycznia 2028. Status prawny: projekt rządowy z 20 października 2026. Kogo dotyczy w Twojej firmie: zarząd. Co sprawdzić: nie planować pod odroczenie.
Faktury dla konsumentów nadal mogą być wystawiane poza KSeF. To się nie zmienia.
Czy kary za KSeF są przesunięte na 2028 rok?
Tak, ale na razie tylko w projekcie. Obowiązek korzystania z KSeF od 1 stycznia 2027 r. nie jest odroczony. Rada Ministrów przyjęła 20 października 2026 r. projekt zmiany ustawy o VAT, który wydłuża okres bez kar za błędy w KSeF do 31 grudnia 2027 r. Ministerstwo Finansów zapisało wprost, że to „nie oznacza rezygnacji z obowiązku stosowania KSeF”.
Projekt ma wejść w życie 31 grudnia 2026 r. Musi jeszcze przejść przez Sejm, Senat i trafić do podpisu Prezydenta. Do tego czasu w ustawie stoi stara data, czyli 1 stycznia 2027 r.
W 2027 r. urzędy skarbowe mają przede wszystkim wspierać podatników. Ministerstwo zapowiada jednak, że administracja będzie reagować na faktury wystawiane poza systemem i sprawdzać, czy omijanie KSeF nie prowadzi do nierzetelnych rozliczeń. Firma doradcza KPMG zwraca też uwagę, że odroczenie nie obejmuje przepisów karnych skarbowych.
Krótko mówiąc: odroczenie chroni przed karą za pomyłkę. Nie chroni przed konsekwencjami świadomego pomijania systemu.
Numer KSeF w przelewie: co to zmienia w płatnościach
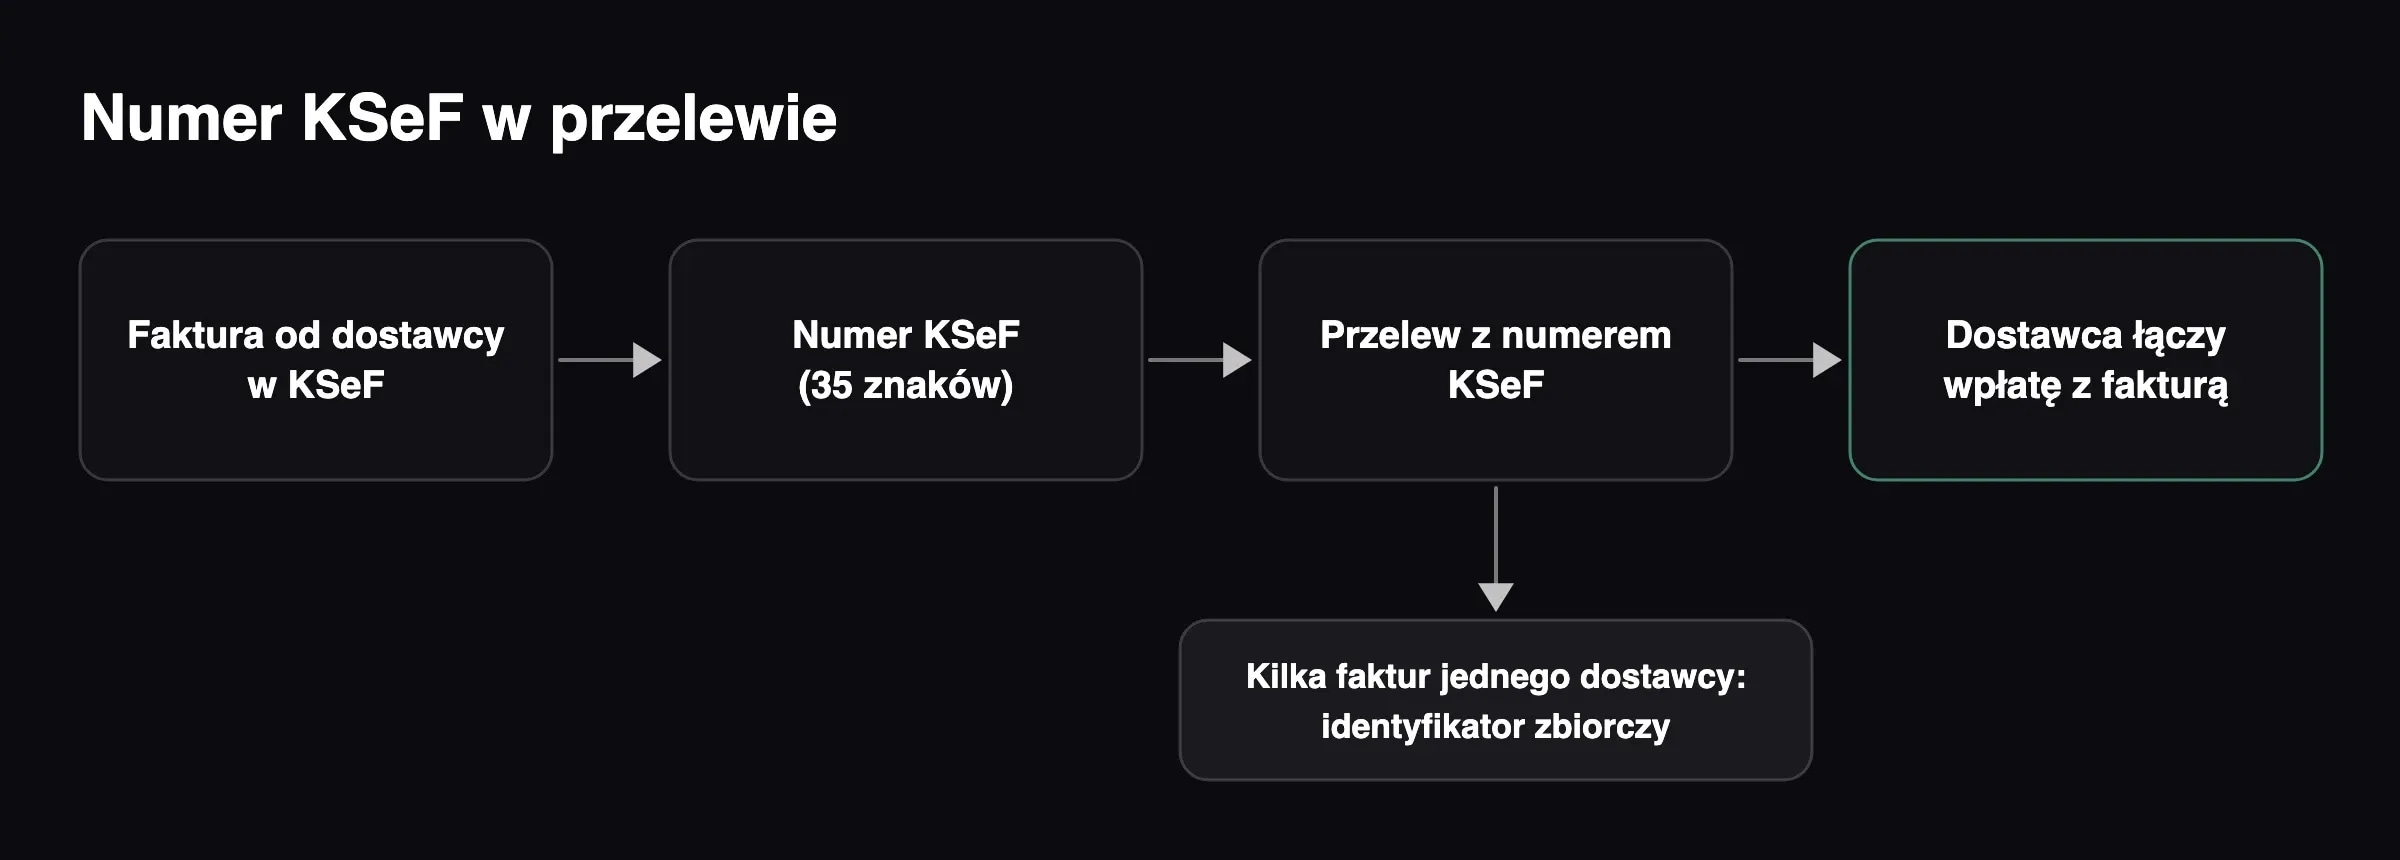
To zmiana, którą najłatwiej przeoczyć. Od płatności zrobionych 1 stycznia 2027 r. czynny podatnik VAT, który płaci innemu czynnemu podatnikowi VAT za fakturę z KSeF, ma podać w tytule przelewu numer KSeF tej faktury. Liczy się data płatności, nie data faktury.
Według omówień art. 108g ustawy o VAT, które przejrzeliśmy:
- dotyczy to zwykłych przelewów i przelewów w mechanizmie podzielonej płatności,
- przy kilku fakturach jednego dostawcy opłacanych jednym przelewem można użyć identyfikatora zbiorczego zamiast listy numerów,
- płatności gotówką i kompensaty nie są objęte, bo nie mają tytułu przelewu,
- obowiązek nie obejmuje faktur wystawionych jeszcze poza KSeF w 2026 r., bo nie mają one numeru KSeF.
Ustawa nie przewiduje osobnej kary za brak numeru. Problem jest praktyczny. Numer KSeF ma 35 znaków i nikt nie przepisze go ręcznie przy pięćdziesięciu przelewach w piątek. Jeśli robicie przelewy z systemu księgowego albo z pliku do banku, numer musi trafić tam automatycznie, razem z fakturą pobraną z KSeF.
Zapytaj o to dostawcę oprogramowania jeszcze w listopadzie. W projektach, które prowadzimy, integracje zawsze idą na początek harmonogramu, bo to one się opóźniają, a nie ekrany. Pisaliśmy o tym w tekście dlaczego integracje idą pierwsze w harmonogramie.
Faktury kosztowe od drobnych dostawców i paragony z NIP
Od stycznia prawie wszystkie krajowe faktury kosztowe B2B trafią do jednego miejsca. Dostawca na 8 000 zł miesięcznej sprzedaży, który dziś przysyła PDF mailem, od 1 stycznia wystawi fakturę w KSeF. Ty ją tam odbierzesz.
Druga zmiana dotyczy pracowników. Paragon z NIP do 450 zł przestaje być fakturą uproszczoną, a kasy rejestrujące tracą funkcję wystawiania faktur. Kierowca tankujący na stacji albo handlowiec kupujący materiały musi poprosić o fakturę wystawioną w KSeF. Paragon zostaje tylko potwierdzeniem zakupu.
To oznacza nowe pytanie dla działu finansów. Faktura z KSeF nie mówi, kto w firmie kupił, na jaki projekt i czy zakup był zatwierdzony. Tę informację trzeba dopiąć po swojej stronie.
Co widzimy na rynku: asystenci AI pomijają przelewy
Zapytaliśmy 4 listopada 2026 r. cztery asystenty AI z wyszukiwaniem w sieci, co zmienia się w KSeF od 1 stycznia 2027 r. dla firmy, która już wystawia e-faktury. Wszystkie poprawnie opisały odroczenie kar. Różniły się w sprawie płatności.
ChatGPT (pytanie po angielsku) i Perplexity (po polsku) nie wspomniały o numerze KSeF w przelewach. ChatGPT podsumował, że firma już korzystająca z KSeF może działać po staremu („you generally carry on as before”). Claude opisał numer w przelewie, ale dodał, że chodzi o płatności poleceniem zapłaty, co zawęża przepis. Gemini opisał go poprawnie.
Jeśli Twój zespół finansowy pyta asystenta AI zamiast doradcy, może dostać odpowiedź, w której brakuje zmiany najbardziej odczuwalnej w codziennej pracy.
Co to oznacza dla Twojej firmy
Wniosek prawdopodobny: dla firmy 10-200 osób największa zmiana w styczniu dotyczy płatności, nie wystawiania faktur. Wystawianie macie przećwiczone od kwietnia. Przelewy z numerem KSeF to nowy krok w procesie, który dotyka banku, systemu księgowego i ludzi.
Wniosek prawdopodobny: od stycznia automatyzacja obiegu faktur kosztowych staje się prostsza niż kiedykolwiek wcześniej. Gdy krajowe faktury B2B przychodzą w jednym, ustrukturyzowanym formacie, łatwiej je automatycznie opisać, skierować do akceptacji i połączyć z przelewem. Wyjątki zostaną: dostawcy zagraniczni i zakupy od osób prywatnych.
Hipoteza do sprawdzenia: odroczenie kar spowolni przygotowania u części drobnych dostawców. W styczniu możesz dostać od nich faktury PDF albo paragony z NIP. Ustal z góry, co wtedy robi księgowość.
Jeśli myślisz o automatyzacji, zacznij od jednej rzeczy, na przykład opisu faktur kosztowych. Opisujemy to w tekście o automatyzacji księgowości w biurze rachunkowym. Nie każdy krok wymaga sztucznej inteligencji. Często wystarczy prosty skrypt, o czym piszemy w porównaniu skryptu i agenta AI.
Co zrobić w tym tygodniu
Pięć kroków, które zajmą kilka godzin, a oszczędzą nerwów w styczniu:
- Zapytaj dostawcę systemu księgowego albo ERP, czy od 1 stycznia przelewy z systemu będą zawierać numer KSeF i identyfikator zbiorczy. Poproś o datę wdrożenia na piśmie.
- Sprawdź, jak robicie przelewy: ręcznie w banku, z pliku czy z systemu. Ręczne przelewy z numerem 35-znakowym to proszenie się o pomyłki.
- Wypisz dostawców, którzy w październiku przysłali fakturę PDF albo papierową. To oni wejdą do KSeF w styczniu. Uprzedź ich mailem.
- Zmień instrukcję dla osób z kartą firmową: od stycznia prosimy o fakturę w KSeF, a nie o paragon z NIP.
- Ustal z księgową, czy do faktur kosztowych chcecie dopisywać projekt i osobę zatwierdzającą automatycznie. Jeśli tak, ten proces możesz przejść z kimś, kto buduje takie automatyzacje i zostawi Ci opis działania zrozumiały dla Twojej księgowej, a nie wyłącznie dla programisty.
Nie jesteśmy biurem rachunkowym ani doradcą podatkowym, a projekt odraczający kary może się jeszcze zmienić w parlamencie. Przed decyzją potwierdź szczegóły ze swoim księgowym.
Źródła
- Ministerstwo Finansów, „Rada Ministrów za odroczeniem kar za błędy w KSeF i przedłużeniem odwrotnego obciążenia VAT”, 20 października 2026, gov.pl (dostęp 4 listopada 2026)
- Izba Administracji Skarbowej we Wrocławiu, „KSeF: III etap wdrożenia od 1 stycznia 2027”, 15 października 2026, gov.pl (dostęp 4 listopada 2026)
- Ministerstwo Finansów, „Zasady obowiązywania KSeF i przepisy prawne”, ksef.podatki.gov.pl (dostęp 4 listopada 2026)
- KPMG, „Extension of the deferral of penalties for errors in using KSeF until the end of 2027”, 17 września 2026, kpmg.com (dostęp 4 listopada 2026)
- Test czterech asystentów AI (ChatGPT, Perplexity, Claude, Gemini) przeprowadzony przez AppWave 4 listopada 2026
Pytania i odpowiedzi(FAQ)
Nie. Przesunięte mają być tylko kary pieniężne. 20 października 2026 r. Rada Ministrów przyjęła projekt, według którego kary za błędy w KSeF zaczną obowiązywać 1 stycznia 2028 r. Projekt trafił do Sejmu. Sam obowiązek wystawiania faktur w KSeF obejmie wszystkich przedsiębiorców od 1 stycznia 2027 r., a urzędy skarbowe zapowiadają reakcję na faktury wystawiane poza systemem.
Sposób wystawiania faktur zostaje ten sam. Zmieniają się trzy rzeczy wokół niego: przy przelewie do innego czynnego podatnika VAT trzeba podać numer KSeF faktury albo identyfikator zbiorczy, paragon z NIP przestaje być fakturą uproszczoną, a najmniejsi dostawcy tracą prawo do faktur papierowych i PDF. Najwięcej pracy jest więc po stronie zakupów i płatności.
Według omówień przepisu, które przejrzeliśmy, ustawa o VAT nie przewiduje osobnej kary za brak numeru KSeF w tytule przelewu. Skutki są praktyczne: dostawca może nie dopasować wpłaty do faktury, a urząd trudniej powiąże płatność z dokumentem. Jeśli przelew powinien iść w podzielonej płatności, a poszedł zwykłym, obowiązują sankcje za mechanizm podzielonej płatności.
Nie. Od 1 stycznia 2027 r. paragon z NIP nabywcy można nadal dostać, ale przestaje on być fakturą uproszczoną. Kasy rejestrujące tracą też funkcję wystawiania faktur. Jeśli Twoi pracownicy kupują paliwo, materiały albo usługi na firmę, potrzebują faktury wystawionej w KSeF. Paragon zostaje tylko potwierdzeniem zakupu, więc zmień instrukcję dla osób z kartą firmową.
Według Ministerstwa Finansów podmiot bez siedziby i stałego miejsca prowadzenia działalności w Polsce nie ma obowiązku wystawiania faktur w KSeF, a obowiązek odbierania faktur w KSeF nie dotyczy podmiotów zagranicznych i konsumentów. Polska spółka zależna zagranicznej grupy to już polski podatnik i podlega tym samym zasadom co inne firmy.
O autorze

Mateusz Cieśliński
Co-Founder, DevOps Engineer
Mateusz Cieśliński jest współzałożycielem i DevOps Engineerem w AppWave - software house'ie budującym systemy AI, z których firmy faktycznie korzystają. Specjalizuje się w infrastrukturze chmurowej (AWS), środowiskach kontenerowych (Docker) i operacyjnej stronie wdrożeń AI - tak żeby działały stabilnie na produkcji, a nie tylko w fazie pilotażu. Działa z Łodzi.
Masz u siebie podobny proces?
Jeśli coś z tego artykułu brzmi jak Twoja codzienność - pogadajmy. Pokażemy wprost, co da się usprawnić, a czego nie warto ruszać.
Usługi powiązane z tym tematem
Automatyzacja procesów operacyjnych
Powtarzalna robota, którą maszyna zrobi szybciej i bez błędów. AI tylko tam, gdzie się opłaca.
MVP gotowe do działania
Działający system dopasowany do Twojego procesu. Od 15 000 zł netto, z jasno określonym zakresem, ceną i czasem realizacji.
Dedykowane oprogramowanie webowe
Gotowe narzędzia zmuszają Cię do kompromisów. Budujemy system pod Twój proces, z AI tam, gdzie naprawdę daje przewagę.